

Thương vụ Thiên Long–Kokuyo đặt câu hỏi vì sao doanh nghiệp có lãi cân nhắc đối tác. Theo Tuổi Trẻ ngày 7/12/2025, giao dịch đang trong quá trình đàm phán, thống nhất và ký kết; chưa xác nhận hoàn tất. Với lãnh đạo, quyết định không chỉ nằm ở nhu cầu vốn: cần cân nhắc năng lực đối tác, quyền kiểm soát và khả năng biến hợp lực thành giá trị sau giao dịch.
Thương vụ Thiên Long–Kokuyo đặt ra câu hỏi gì khi doanh nghiệp vẫn có lãi?
Thương vụ được chú ý không chỉ vì một thương hiệu văn phòng phẩm Việt có thể đón nhà đầu tư Nhật Bản, mà còn vì nó gợi ra một ngộ nhận: doanh nghiệp có lãi thì không cần thay đổi cấu trúc sở hữu.
Lợi nhuận cho biết hoạt động kinh doanh tạo ra kết quả trong một giai đoạn; nó không cho biết doanh nghiệp có đủ vốn, công nghệ, năng lực quản trị hay kênh tiếp cận thị trường cho chặng tăng trưởng tiếp theo hay không. M&A có thể bổ sung những năng lực đó, nhưng không mặc nhiên là phương án tốt nhất.
Tuổi Trẻ chưa xác nhận lý do Thiên Long cân nhắc giao dịch trong bài đăng ngày 7/12/2025. Vì vậy, câu hỏi phù hợp với mọi lãnh đạo là: doanh nghiệp đang tìm kiếm điều gì, và đổi lại sẽ chia sẻ hoặc chuyển giao quyền quyết định nào?
Đọc trạng thái giao dịch cùng mốc thời gian
Theo bài Tuổi Trẻ đăng ngày 7/12/2025, đại diện Thiên Long xác nhận thương vụ với Kokuyo đang trong quá trình đàm phán, thống nhất và ký kết. Đây là trạng thái được bài báo ghi nhận tại thời điểm đó, không phải xác nhận giao dịch đã hoàn tất hoặc tình trạng mới nhất.
Bài viết này không kết luận về quy mô, tỷ lệ cổ phần, giá hay điều kiện giao dịch. Trước khi đăng hoặc cập nhật, cần đối chiếu công bố chính thức của doanh nghiệp và bài Tuổi Trẻ; chỉ bổ sung điều khoản khi đã xác minh.
Thông tin về trạng thái thương vụ được dẫn từ bài viết của Tuổi Trẻ ngày 7/12/2025. Nếu chưa có nguồn cập nhật đã xác minh, chỉ nên trình bày trạng thái theo đúng mốc này.
Có lãi không đồng nghĩa đã đủ nguồn lực cho tăng trưởng
Lợi nhuận hiện tại và năng lực tăng trưởng dài hạn là hai câu hỏi khác nhau. Doanh nghiệp có thể có lãi nhưng vẫn cần đầu tư vào sản xuất, nghiên cứu phát triển, công nghệ, phân phối hoặc quản trị để duy trì sức cạnh tranh.
Ngược lại, có thêm vốn hoặc cổ đông lớn cũng không tự động giải quyết được điểm nghẽn. Năng lực mới chỉ tạo giá trị khi được triển khai đúng ưu tiên, phù hợp với thị trường và gắn với cách doanh nghiệp phục vụ khách hàng.
Trong thẩm định, hãy xem đồng thời lợi nhuận, dòng tiền, nhu cầu tái đầu tư và khả năng tự tài trợ kế hoạch tăng trưởng. Nếu vốn là điểm nghẽn, cần xác định doanh nghiệp thiếu vốn dài hạn, thiếu nguồn lực cho một năng lực cụ thể hay khó tiếp cận thị trường; mỗi nguyên nhân có thể dẫn đến một lựa chọn khác nhau.
Nhà đầu tư chiến lược cần chứng minh năng lực nào?
Nhà đầu tư chiến lược có thể đem lại vốn, công nghệ, năng lực sản xuất, kinh nghiệm vận hành hoặc mạng lưới quốc tế. Cần kiểm chứng những cơ hội này bằng nguồn lực cụ thể, kế hoạch triển khai và quyền tiếp cận thực tế; quy mô của đối tác tự nó không bảo đảm kết quả.
Mạng lưới phân phối quốc tế chỉ hữu ích khi sản phẩm phù hợp yêu cầu thị trường, mô hình thương mại khả thi và hai bên thống nhất cách đầu tư nguồn lực. Công nghệ cũng chỉ tạo lợi thế khi được chuyển giao, tích hợp và duy trì trong hoạt động thực tế.
Thông tin được Tuổi Trẻ công bố ngày 7/12/2025 chưa xác nhận Kokuyo đã cam kết chuyển giao năng lực nào hoặc thị trường nào sẽ được ưu tiên. Vì vậy, mở rộng quốc tế nên được xem là khả năng có điều kiện, không phải kết quả chắc chắn.
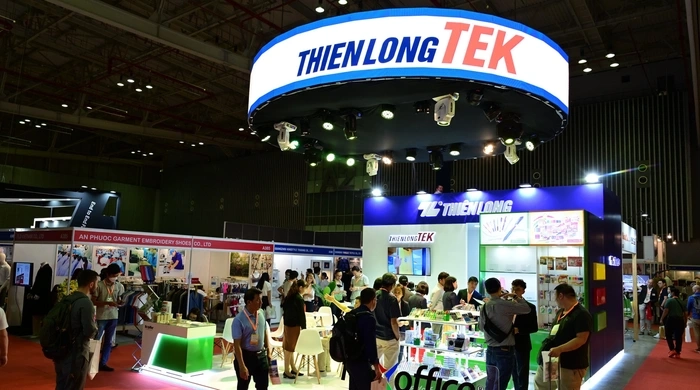
Hình ảnh sản phẩm ở thị trường quốc tế cho thấy khía cạnh xuất khẩu hoặc giới thiệu sản phẩm, nhưng không xác nhận quy mô phân phối, hiệu quả kinh doanh hay phạm vi hiện diện của thương hiệu. Những kết quả đó cần được đánh giá bằng dữ liệu thị trường và hoạt động cụ thể.
Đổi sở hữu không tự động xóa thương hiệu, nhưng quyền kiểm soát rất quan trọng
Thương hiệu bản địa có thể tiếp tục tồn tại sau khi quyền sở hữu thay đổi. Để hiểu hệ quả, cần phân biệt ai sở hữu cổ phần, ai kiểm soát, ai điều hành hoạt động thường nhật và cam kết nào được ghi nhận hoặc thực thi.
Giữ tên thương hiệu không đồng nghĩa giữ nguyên quyền tự chủ, danh mục sản phẩm hay cách tiếp cận khách hàng. Ngược lại, điều chỉnh nhận diện hoặc mô hình quản trị cũng không nhất thiết là từ bỏ giá trị bản địa. Kết quả phụ thuộc vào quyền quyết định và cách các bên quản lý thương hiệu như một tài sản kinh doanh.
Trước giao dịch, lãnh đạo cần làm rõ quyền quyết định đối với định vị, tên thương hiệu, danh mục sản phẩm, tiêu chuẩn chất lượng, nhân sự chủ chốt và năng lực cốt lõi. Các nguyên tắc về việc giữ, điều chỉnh hay phát triển thương hiệu cần đi kèm trách nhiệm, nguồn lực và cơ chế ra quyết định rõ ràng.
Khi thay đổi sở hữu khiến doanh nghiệp cần xem xét lại định vị hoặc kiến trúc thương hiệu, có thể tham khảo thêm góc nhìn về tái định vị thương hiệu. Việc có cần tái định vị hay không phải xuất phát từ mục tiêu kinh doanh và phản ứng thị trường, không chỉ từ thay đổi cổ đông.
M&A chỉ tạo giá trị khi vượt qua đánh đổi hậu giao dịch
Khoảng cách giữa kỳ vọng và kết quả thường nằm ở khâu thực thi. Sau giao dịch, hai bên có thể phải phối hợp quy trình, tổ chức, văn hóa, danh mục sản phẩm và kênh bán hàng. Nếu thiếu thống nhất về cách ra quyết định và ưu tiên nguồn lực, lợi thế dự kiến khó chuyển thành năng lực kinh doanh.
Đánh đổi không chỉ nằm ở tỷ lệ sở hữu. Doanh nghiệp còn cần cân nhắc mức độ tự chủ, tốc độ ra quyết định, khả năng giữ người có năng lực và nguy cơ làm suy yếu những yếu tố khiến khách hàng tin chọn thương hiệu. Đây là rủi ro cần thẩm định, không phải nhận định về tình trạng hiện tại của Thiên Long–Kokuyo.
Để biết kỳ vọng có chuyển thành giá trị hay không, hai bên nên thống nhất dấu hiệu đo lường gắn với mục tiêu giao dịch. Tùy mục tiêu, có thể theo dõi mức độ triển khai năng lực đã cam kết, hiệu quả vận hành, phát triển sản phẩm hoặc kết quả tại thị trường ưu tiên. Chỉ tiêu cần dựa trên dữ liệu nền và trách nhiệm của từng bên.
5 câu hỏi lãnh đạo cần làm rõ trước khi chọn đối tác
Trước khi lựa chọn M&A, hãy làm rõ năm câu hỏi dưới đây. Nếu thông tin công khai chưa trả lời được, đó là nội dung cần thẩm định trong đàm phán, không phải khoảng trống để lấp bằng giả định.
- Mục tiêu giao dịch là gì? Doanh nghiệp cần vốn, công nghệ, năng lực vận hành, thị trường hay một phương án chuyển giao khác?
- Đối tác mang lại năng lực nào có thể kiểm chứng? Nguồn lực, kế hoạch, người phụ trách và điều kiện triển khai cụ thể là gì?
- Quyền kiểm soát được phân bổ ra sao? Ai quyết định chiến lược, điều hành, đầu tư và các vấn đề liên quan đến thương hiệu?
- Thương hiệu, nhân sự, sản phẩm và năng lực cốt lõi được bảo vệ hoặc phát triển thế nào? Nguyên tắc nào cần được ghi nhận, ai chịu trách nhiệm và nguồn lực nào được bố trí?
- Hiệu quả hậu giao dịch được đánh giá bằng dấu hiệu nào? Mốc đánh giá, dữ liệu nền và trách nhiệm của mỗi bên là gì?
Doanh nghiệp có lãi vẫn có thể cần đối tác để mở rộng năng lực, nhưng cũng có thể cân nhắc đầu tư từng phần, hợp tác thương mại hoặc tự tài trợ tăng trưởng. M&A đáng cân nhắc khi mục tiêu rõ, năng lực đối tác kiểm chứng được và các đánh đổi về quyền kiểm soát có thể chấp nhận. Quyết định cốt lõi là lựa chọn nào giúp doanh nghiệp tăng trưởng mà vẫn bảo vệ được những giá trị quan trọng.